Incapacidad de pago inminente en Colombia: qué es y cómo se acredita
¿Puedo acogerme a la Ley 1116 si todavía estoy al día?
- El numeral 2 del art. 9 (incapacidad de pago inminente) no exige mora; el numeral 1 sí. No procede para la persona natural comerciante (art. 9, parágrafo).
- Se acreditan circunstancias que «afecten o razonablemente puedan afectar en forma grave» el cumplimiento de obligaciones que vencen en un año o menos (art. 9, numeral 2). La solicitud lleva además los anexos del art. 13.
- Con activos de hasta 5.000 salarios mínimos solo cabe el trámite abreviado, y ese exige cesación de pagos (art. 18, Ley 2437 de 2024).
Cifras clave
- 13 semanas — Flujo proyectado. Horizonte del modelo ilustrativo de esta guía; la ley no fija uno.
- ≤ 1 año — Plazo de previsión legal. Obligaciones que vencen en un año o menos, cuyo cumplimiento normal se vea o razonablemente pueda verse afectado en forma grave (art. 9, num. 2).
- Sin mora — Vía preventiva. La causal del art. 9, num. 2, no exige mora; con activos de hasta 5.000 salarios mínimos, vea el art. 18 de la Ley 2437.
- Art. 13 — Anexos exigidos. Entre ellos, estados financieros, inventario, memoria, flujo de caja y plan de negocios.
Sus números todavía figuran al día. Pero la proyección de tesorería indica que en pocos meses no habrá liquidez para cubrir los vencimientos bancarios o fiscales. No hace falta esperar al primer impago para mirar qué dice la ley.
La incapacidad de pago inminente es una causal preventiva: la ley de insolvencia empresarial la define sin exigir mora, y su trámite paso a paso conviene conocerlo antes de radicar. La protección frente a demandas y embargos no llega con la causal ni con la solicitud: llega con el inicio del proceso, que empieza con el auto del juez del concurso (art. 18 de la Ley 1116 de 2006). Desde esa fecha, por regla general, «no podrá admitirse ni continuarse demanda de ejecución o cualquier otro proceso de cobro en contra del deudor» (art. 20).
La ejecución de garantías reales tiene reglas propias en el artículo 50 de la Ley 1676 de 2013: pueden continuar o iniciarse, por decisión del acreedor garantizado, los procesos de ejecución sobre bienes no necesarios para la actividad económica del deudor; además, el juez del concurso puede autorizar, a solicitud del acreedor garantizado, la ejecución sobre cualquiera de los bienes del deudor si estima que no son necesarios, y la ejecución también procede cuando estima que los bienes corren riesgo de deterioro o pérdida. La Corte Constitucional declaró exequible ese inciso en el entendido de que la potestad del acreedor garantizado solo procede si los demás bienes del deudor alcanzan para asegurar las obligaciones alimentarias de los niños y las salariales y prestacionales, y eso lo verifica el juez del concurso (Sentencia C-145 de 2018).
La figura está tipificada en el artículo 9 (numeral 2) de la Ley 1116 de 2006. Se configura cuando el deudor acredita «circunstancias en el respectivo mercado o al interior de su organización o estructura, que afecten o razonablemente puedan afectar en forma grave, el cumplimiento normal de sus obligaciones, con un vencimiento igual o inferior a un año».
La solicitud se presenta ante el juez del concurso, que para las sociedades es la Superintendencia de Sociedades. Llegar sin mora no hace que el proceso sea reservado: el auto de inicio se inscribe en el registro mercantil y el juez ordena informar a todos los acreedores la fecha de inicio (art. 19, numerales 2 y 9). Si le preocupa el crédito con sus proveedores estratégicos o lo que queda registrado en las centrales de riesgo, téngalo en cuenta antes de decidir.
Antes de preparar una solicitud por esta causal, conviene leer dos textos. El parágrafo del artículo 9 dice: «En el caso de las personas naturales comerciantes, no procederá la causal de incapacidad de pago inminente». Y el artículo 18 de la Ley 2437 de 2024 dice que los deudores con activos de hasta 5.000 salarios mínimos «sólo podrán ser admitidos a un proceso de reorganización abreviado», y que la solicitud se presenta «cumpliendo con los requisitos establecidos en la Ley 1116 de 2006 y el supuesto de cesación de pagos».
Cómo se aplica esto a su empresa depende de su caso. Si quiere revisarlo, hablemos en la primera charla: la parte jurídica la lleva un abogado; esa parte no la hago yo.
En esta guía analizo dos asuntos:
- Qué dice la ley sobre esta causal.
- Un modelo ilustrativo de flujo de caja proyectado a 13 semanas.
Todavía está al día, y ya sabe que no va a poder
La cesación de pagos exige más de 90 días de mora en dos o más obligaciones con dos o más acreedores, o dos demandas de ejecución de dos o más acreedores, por un valor acumulado de no menos del 10 % del pasivo total (art. 9, numeral 1). La incapacidad de pago inminente (numeral 2) no exige mora, a diferencia del numeral 1, y la empresa puede estar al día en sus obligaciones. Pero enfrenta circunstancias que afectan, o razonablemente pueden afectar en forma grave, el cumplimiento normal de obligaciones con vencimiento igual o inferior a un año.
Las circunstancias pueden venir del mercado o de la propia organización: devaluación de la moneda, pérdida de un contrato mayor, cambios regulatorios o incrementos en la tasa de interés de créditos corporativos.
Cómo se reconoce antes de la primera mora
Estas son señales financieras, no la causal: la causal es la del artículo 9, numeral 2, y quien verifica si se cumplen los supuestos es el juez del concurso (art. 14).
| Señal de alerta | Manifestación financiera en la empresa | Impacto en la caja operativa |
|---|---|---|
| 1. Descalce en flujo a 13 semanas | Los egresos fijos (nómina, arriendos, créditos) superan el recaudo proyectado. | Déficit acumulativo de tesorería en el trimestre. |
| 2. Uso de crédito rotativo para nómina | Dispersión de salarios con cupos de sobregiro o tarjetas de crédito corporativas. | Destrucción de margen por el costo financiero de esos cupos. |
| 3. Concentración de vencimientos | Créditos puente o cuotas extraordinarias que vencen en un mismo trimestre sin refinanciación. | Asfixia de liquidez en fecha fija ineludible. |
| 4. Pérdida de contrato mayor (> 30 %) | Cancelación o no renovación del cliente principal que sostenía los costos fijos. | Caída abrupta de la facturación habitual. |
La proyección de caja que sustenta la solicitud
El artículo 13 exige aportar un flujo de caja junto con los demás anexos de la solicitud. La ley no fija un horizonte: este modelo ilustrativo usa trece semanas porque permite mostrar con detalle semanal en qué momento se rompe la tesorería, aunque la causal mira vencimientos de hasta un año. A continuación, el modelo:
📊 Matriz tipo: flujo de caja proyectado a 13 semanas (cifras en millones de pesos)
| Concepto de tesorería | Semanas 1 a 4 (operación) | Semanas 5 a 8 (zona de quiebre) | Semanas 9 a 13 (estabilidad) |
|---|---|---|---|
| Saldo inicial de caja disponible | $85,0 M | $32,0 M | −$40,0 M |
| (+) Recaudo proyectado de clientes | $140,0 M | $115,0 M | $160,0 M |
| (−) Nómina operativa y aportes a seguridad social | $(65,0 M) | $(65,0 M) | $(65,0 M) |
| (−) Proveedores críticos / insumos | $(48,0 M) | $(42,0 M) | $(50,0 M) |
| Flujo de caja operativo neto | +$27,0 M | +$8,0 M | +$45,0 M |
| (−) Servicio de deuda bancaria antigua | $(80,0 M) | $(80,0 M) | $0,0 M (deuda anterior sometida al proceso) |
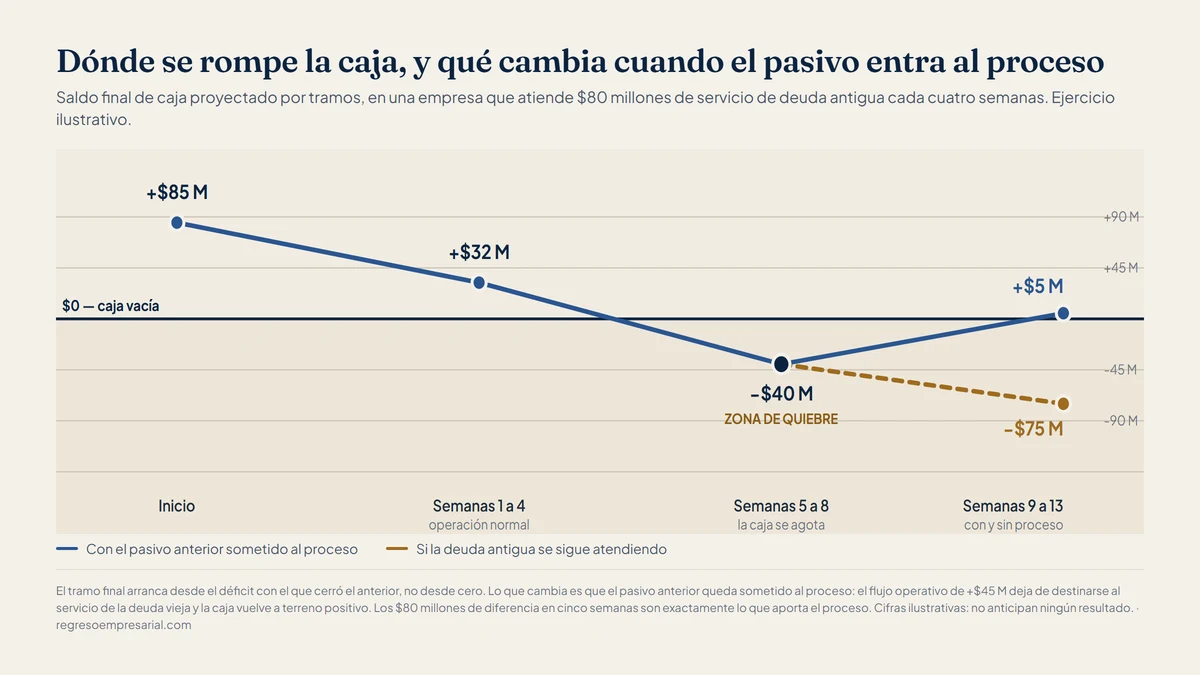
| Saldo final de caja proyectado | $32,0 M | −$40,0 M (DÉFICIT) | +$5,0 M |
| Saldo final si la deuda antigua siguiera atendiéndose | — | — | −$75,0 M |
| Lectura del escenario: | Al día | Quiebre sin proceso concursal | Con el pasivo anterior dentro del proceso |
- Semanas 1 a 4 (corto plazo): Se detallan los ingresos provenientes de cartera cierta y los costos indispensables de operación directa (nómina de planta, insumos básicos y servicios públicos).
- Semanas 5 a 8 (zona de ruptura de liquidez): Se demuestra numéricamente el momento exacto en que la caja disponible llega a saldo negativo si la empresa continúa pagando el servicio de la deuda financiera antigua.
- Semanas 9 a 13 (escenario con el proceso en curso): El tramo arranca desde el déficit con el que cerró el anterior (−$40,0 M), no desde cero. Lo que cambia es que el pasivo anterior queda sometido al proceso y deja de atenderse en las condiciones originales: el flujo operativo de +$45,0 M ya no se destina al servicio de la deuda vieja, y la caja vuelve a terreno positivo (+$5,0 M). Si esa deuda siguiera atendiéndose, el mismo tramo cerraría en −$75,0 M; las cifras son ilustrativas y no anticipan ningún resultado.
Qué hay que hacer, en orden
- Auditoría contable interna: Concluya los estados financieros con corte al mes anterior, suscritos por contador público o revisor fiscal, según el caso.
- Elaboración de la memoria de crisis: Documente con claridad las causas del descalce financiero futuro.
- Revisión de indicadores: Utilice el autodiagnóstico de insolvencia para ver cómo están sus indicadores. Quien verifica los supuestos y requisitos de admisión es el juez del concurso (art. 14).
- Radicación formal: Presente la solicitud con todos los anexos del artículo 13 ante la Superintendencia de Sociedades. Admitido el proceso y en firme el reconocimiento de créditos, se abre el plazo de negociación de cuatro meses, que el artículo 31 declara improrrogable. El artículo 18 de la Ley 2437 dice que los deudores con activos de hasta 5.000 salarios mínimos «sólo podrán ser admitidos a un proceso de reorganización abreviado», con «el supuesto de cesación de pagos».
Preguntas frecuentes sobre la causal preventiva
¿Se necesita tener deudas vencidas para acogerse?
Para esta causal, no: el artículo 9, numeral 2, la define por circunstancias que afecten o razonablemente puedan afectar en forma grave el cumplimiento de obligaciones con vencimiento igual o inferior a un año, sin exigir mora. No procede para la persona natural comerciante (art. 9, parágrafo). Y el artículo 18 de la Ley 2437 dice que los deudores con activos de hasta 5.000 salarios mínimos «sólo podrán ser admitidos a un proceso de reorganización abreviado», con «el supuesto de cesación de pagos».
¿Qué se debe probar para que la solicitud sea admitida?
Por esta causal no se exige mora ni títulos incumplidos, pero sí los anexos del artículo 13: estados financieros, inventario de activos y pasivos, memoria explicativa de las causas, flujo de caja, plan de negocios, y proyectos de calificación y graduación de acreencias y de determinación de los derechos de voto.
Además, el artículo 10 exige no tener vencido el plazo para enervar una causal de disolución sin haber adoptado medidas para subsanarla, llevar contabilidad regular y, si hay pasivos pensionales, tener aprobado el cálculo actuarial y estar al día en las mesadas. Y si debe retenciones, descuentos a trabajadores o aportes a seguridad social, el artículo 32 de la Ley 1429 de 2010 le pide informarlos al juez con un plan para atenderlos, y pagarlos a más tardar al confirmarse el acuerdo.
¿Qué ocurre con los créditos bancarios si radico por esta causal?
El parágrafo 3 del artículo 17 de la Ley 1116 dice: «Desde la presentación de la solicitud de reorganización hasta la aceptación de la misma, el deudor únicamente podrá efectuar pagos de obligaciones propias del giro ordinario de sus negocios, tales como laborales, fiscales y proveedores». Un acto contrario a ese artículo da lugar a la remoción de los administradores y puede acarrear multas sucesivas de hasta 200 salarios mínimos (art. 17, parágrafo 1). Con el inicio del proceso, por regla general, «no podrá admitirse ni continuarse demanda de ejecución o cualquier otro proceso de cobro en contra del deudor» (art. 20).
La ejecución de garantías reales tiene reglas propias en el artículo 50 de la Ley 1676 de 2013: pueden continuar o iniciarse, por decisión del acreedor garantizado, los procesos de ejecución sobre bienes no necesarios para la actividad económica del deudor; además, el juez del concurso puede autorizar, a solicitud del acreedor garantizado, la ejecución sobre cualquiera de los bienes del deudor si estima que no son necesarios, y la ejecución también procede cuando estima que los bienes corren riesgo de deterioro o pérdida. La Corte Constitucional declaró exequible ese inciso en el entendido de que la potestad del acreedor garantizado solo procede si los demás bienes del deudor alcanzan para asegurar las obligaciones alimentarias de los niños y las salariales y prestacionales, y eso lo verifica el juez del concurso (Sentencia C-145 de 2018).
Cómo se aplica esto a sus créditos bancarios depende de su caso. Si quiere revisarlo, hablemos en la primera charla: la parte jurídica la lleva un abogado; esa parte no la hago yo.
Antes de decidir, léase también lo que la Ley 1116 tiene de malo. Prefiero que llegue informado a que llegue convencido.
Esta guía forma parte de Ley 1116.